Le chèque n'est pas lent. Il prend à témoin.
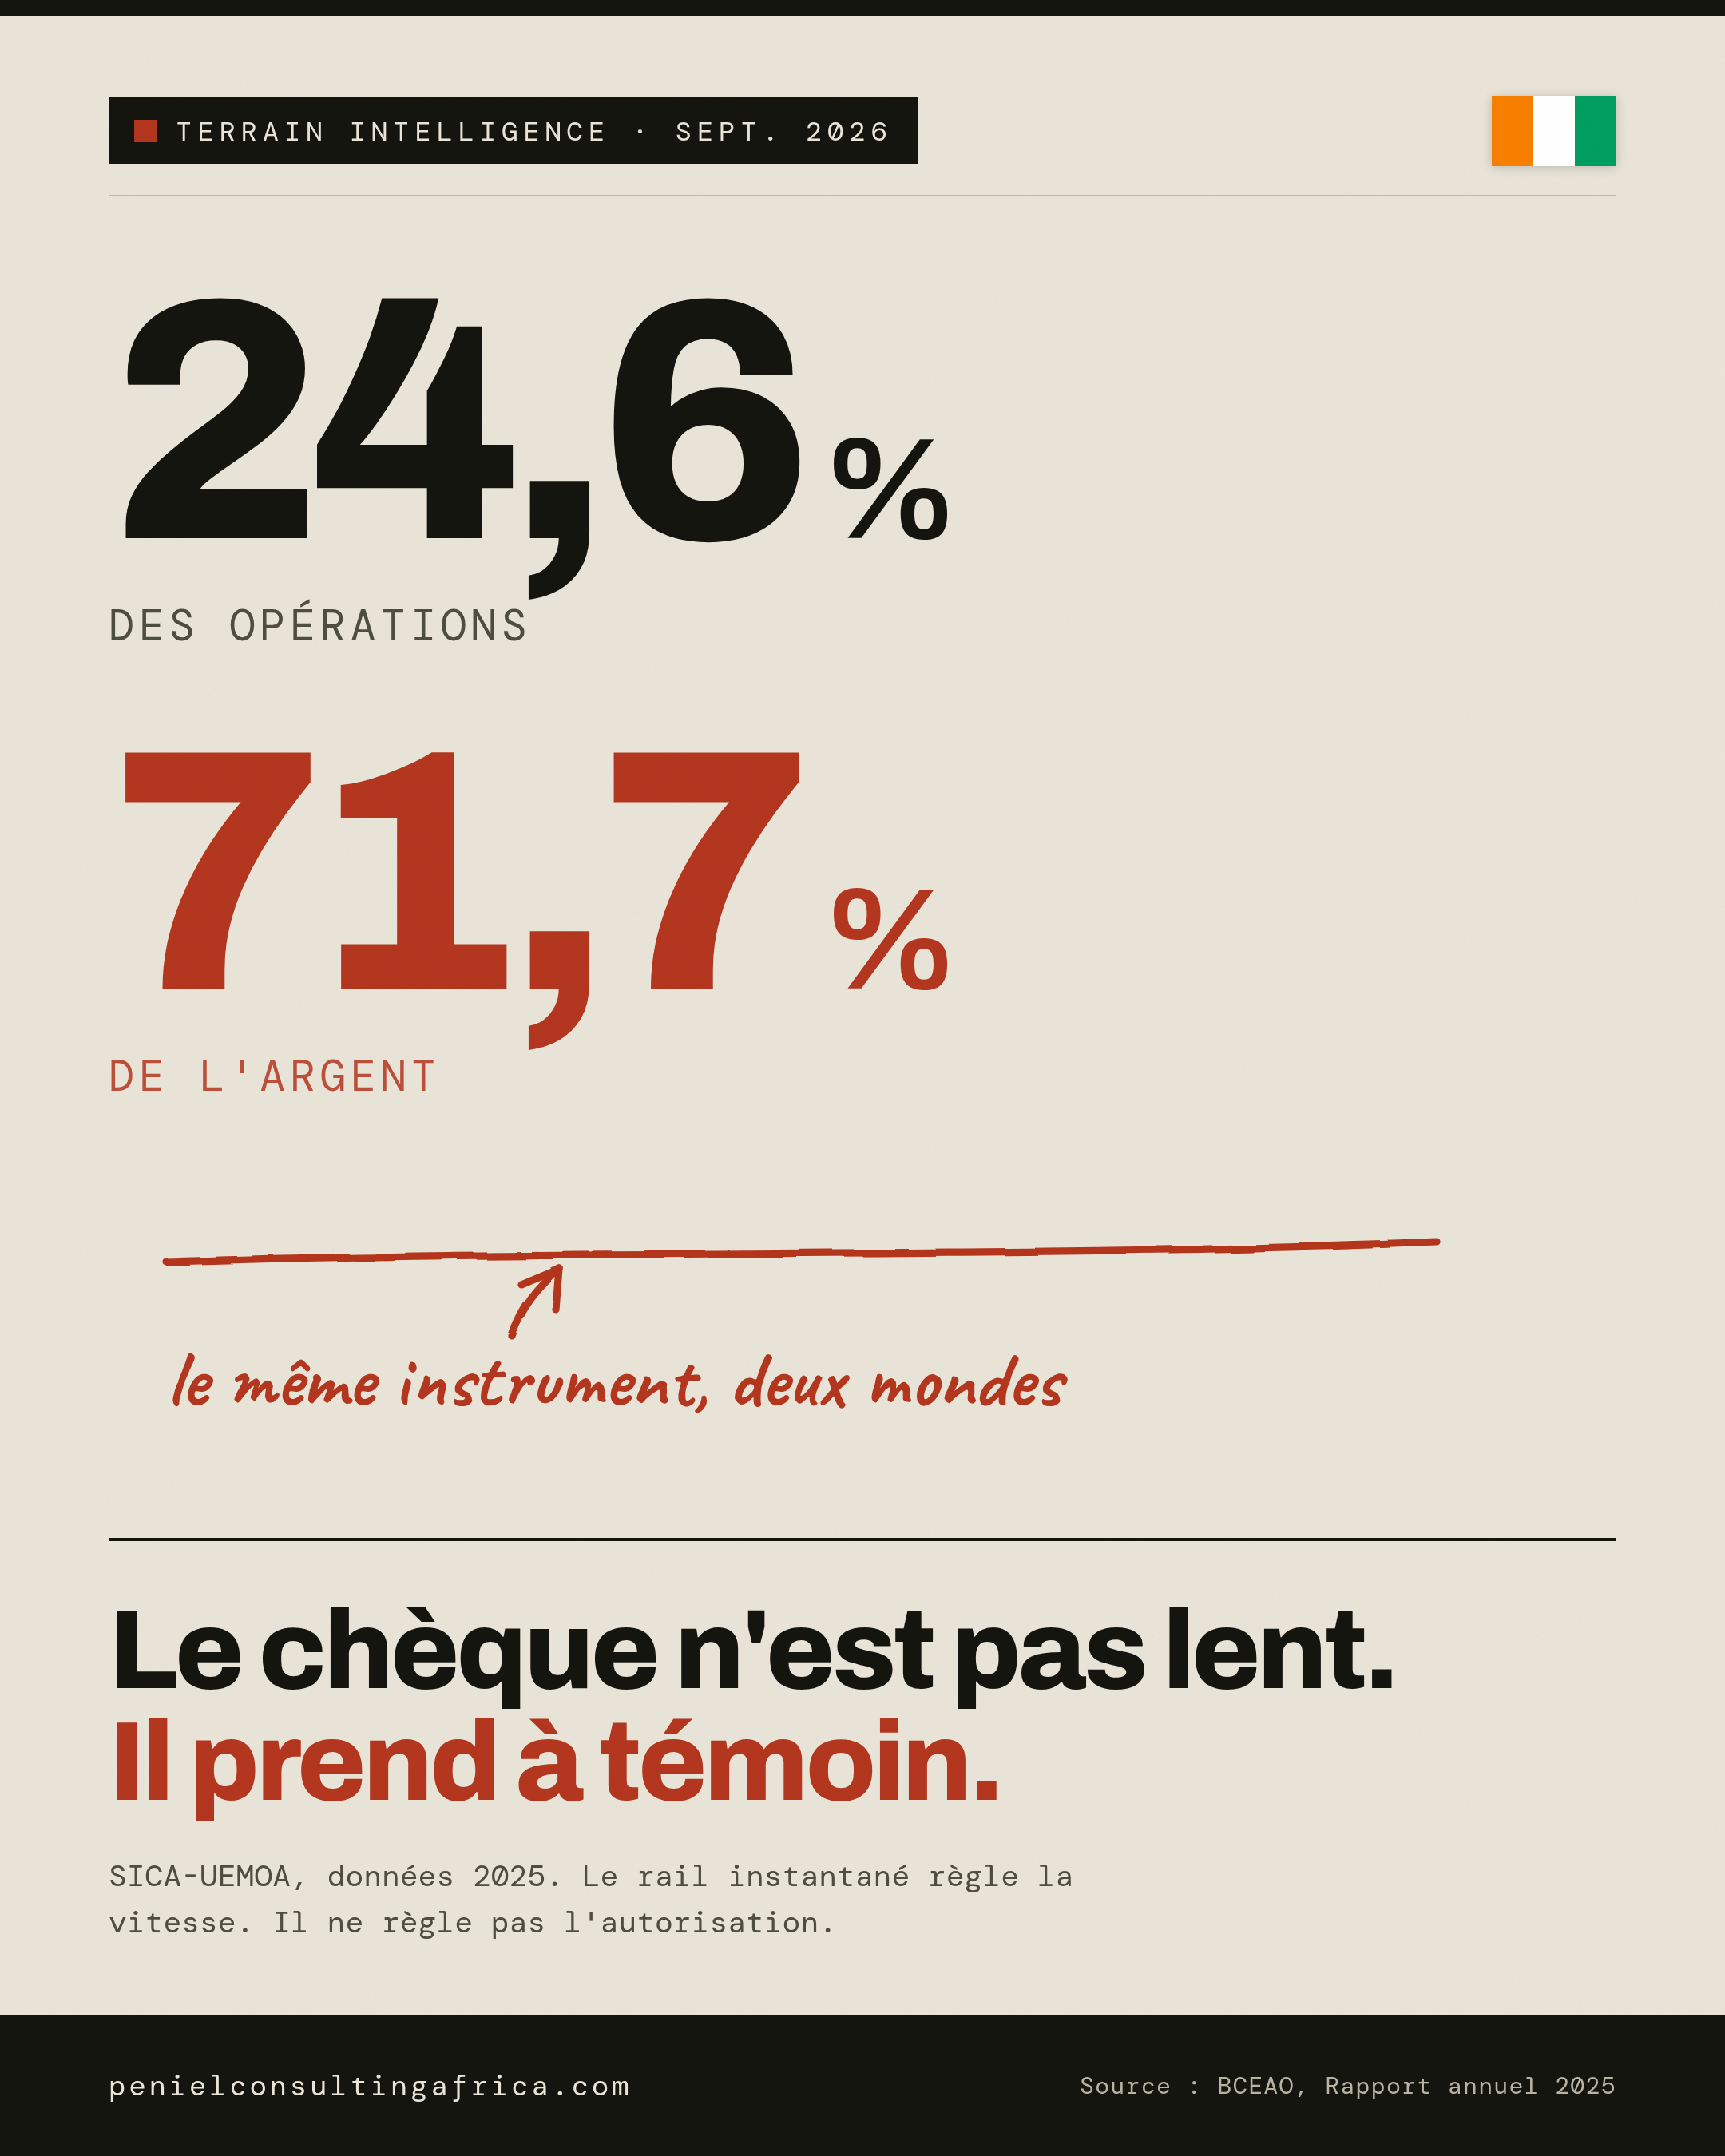
Le rail est là. Depuis le 30 septembre 2025, la plateforme interopérable de la BCEAO déplace de l'argent entre huit pays en quelques secondes, à la norme ISO 20022. Et pourtant, sur la même année, le chèque a porté 71,7 % de la valeur qui transite par le système de compensation régional — sur seulement 24,6 % des opérations. Cet écart n'est pas un retard d'équipement. C'est une fonction que personne n'a nommée.
Ce que disent réellement les deux chiffres
Un instrument qui porte peu d'opérations mais beaucoup de valeur n'est pas un instrument en attente de migration. C'est un instrument spécialisé.
Les petits paiements sont déjà partis. Le mobile a emporté le quotidien depuis des années, et personne dans la zone ne le conteste. Ce qui est resté sur le papier n'est donc pas ce qui n'a pas encore bougé : c'est ce qui a choisi de ne pas bouger.
Le gros argent. Et le gros argent ne reste pas sur un support par inertie. Il y reste parce que ce support fait quelque chose pour lui.
Trois fonctions, dont aucune n'est la vitesse
Un signataire identifié. Un chèque porte un nom, une date, très souvent deux signatures. Le jour où l'opération est contestée, l'entreprise sait qui l'a engagée.
Une pièce opposable. En zone OHADA, l'écrit signé n'est pas une lourdeur héritée du passé. C'est l'élément que l'on produit devant une juridiction, et il pèse.
Un délai utile. Entre l'émission et l'encaissement, il existe un intervalle. C'est le seul moment du processus où une vérification reste matériellement possible.
Preuve, autorisation, contrôle. La rapidité n'en fait pas partie.
Le rail est régional, instantané, et définitif
Au 31 décembre 2025, 74 institutions étaient connectées. Au 24 juin 2026, elles étaient 80 participants, dont 74 en test réel, avec des échéances de connexion fixées au 30 septembre 2026 puis au 30 juin 2027.
L'infrastructure avance donc, et elle avance vite. Mais elle avance avec une propriété que le communiqué mentionne sans y insister : l'irrévocabilité à la validation.
La finalité est une qualité pour un système de paiement. C'est une terreur pour celui qui signe.
Ce n'est pas un défaut de conception. Un système qui règle en temps réel ne peut pas offrir la réversibilité d'un instrument à délai. On ne peut pas avoir les deux.
La règle que personne n'a écrite
La conséquence n'est pas bancaire. Elle est organisationnelle.
Le contrôle qui était logé dans l'instrument doit désormais être logé dans l'entreprise. Il ne disparaît pas du monde : il change de propriétaire, et le nouveau propriétaire n'a pas toujours été prévenu.
Or peu d'entreprises de la zone disposent d'un document interne désignant qui peut engager seul un virement irrévocable, et à partir de quel montant. Elles n'en avaient pas besoin. Le carnet à souche, la double signature, le déplacement à la banque : la contrainte matérielle portait la règle à la place de l'organisation.
Retirez l'instrument, et la règle ne se reconstitue pas d'elle-même. Elle part avec lui, sans que personne ne l'ait décidé ni même remarqué.
La réserve que le communiqué n'imprimera pas
Aucune communication institutionnelle ne dira qu'un rail plus rapide déplace un risque vers l'intérieur des entreprises. Ce n'est pas le rôle d'un régulateur, et ce n'est pas un reproche.
C'est en revanche exactement l'angle mort d'un dossier d'entrée rédigé à distance, qui lit les infrastructures et jamais les organisations qui s'en servent.
Ce que cela signifie pour votre entreprise
Pour une direction financière qui arrive dans la zone. N'enlevez pas le chèque avant d'avoir écrit la règle d'autorisation. Seuils, signataires désignés, double validation au-delà d'un montant. Cela ne ralentit pas le paiement : cela remet dans l'organisation ce qu'elle avait délégué à un bout de papier.
Pour un éditeur de solutions de paiement. Le frein à l'adoption ici n'est ni technique ni culturel. Il est de gouvernance. Sur ce marché, une interface qui gère explicitement les niveaux d'autorisation vaut mieux qu'une interface plus rapide.
Pour un investisseur en diligence. La question n'est pas quel est le délai de traitement des paiements. Elle est : qui peut, seul, envoyer une somme irrécupérable, et où est-ce écrit ?
Pour une banque de la zone. Le chèque n'est pas votre passé. C'est le contrôle que vos clients n'ont jamais formalisé — et il y a là un service à vendre avant le 30 juin 2027.
Ce que je n'ai pas pu vérifier
Je n'ai trouvé aucune donnée publique sur la proportion d'entreprises de l'UEMOA ayant formalisé une règle d'autorisation pour les virements irrévocables. L'observation ci-dessus vient du terrain, pas d'une statistique, et elle est présentée comme telle.
Si vous avez ce chiffre, écrivez-moi. Je le publierai avec sa source.
Le point
Le chèque n'est pas un retard. C'est un contrôle qui a pris la forme d'un instrument.
La question n'est donc pas de savoir lequel de vos paiements mérite ces vingt secondes.
Elle est de savoir qui, dans votre entreprise, a le droit d'appuyer.
Le chèque n'est pas lent. Il prend à témoin.
Vous préparez une entrée sur un marché de l'UEMOA ?
Le Terrain Audit examine ce que les rapports ne mesurent pas : la chaîne d'autorisation réelle, les relations qui décident, et les hypothèses que votre plan tient pour acquises. Avant l'engagement du budget, pas après.
penielconsultingafrica.com
Sources
• BCEAO, Rapport annuel 2025 — volumes et valeurs SICA-UEMOA et STAR-UEMOA ; part du chèque dans la valeur du système de compensation (71,7 %) et dans le volume (24,6 %) ; 74 institutions connectées au 31 décembre 2025.
• BCEAO, Communiqué — Prolongation du délai de connexion au PI-SPI (juin 2026) — 80 participants connectés et 74 en test réel au 24 juin 2026 ; échéances du 30 septembre 2026 et du 30 juin 2027.
• BCEAO, Lancement officiel de la Plateforme Interopérable du Système de Paiement Instantané (PI-SPI) — lancement le 30 septembre 2025 ; huit États membres ; norme ISO 20022 ; irrévocabilité à la validation.
Écrit depuis Abidjan. Chaque chiffre ci-dessus a été confronté à la source primaire avant publication.
Une entrée de marché en préparation — ou déjà sous tension ?
Réservez un point terrain de 20 minutes. Une question de marché précise ; vous repartez en sachant ce que coûte de bien faire — contre mal faire.
Réserver un point terrain